 当前位置:首页 - 技术分享
2026年8月安徽电力市场分析月报
导语:
2026年9月,安徽电网正式结束迎峰度夏尖峰运行,进入夏秋交替的过渡窗口。省内工商业峰谷电价执行规则由夏季时段切换至秋季时段,峰平谷时段结构较8月发生明显调整,尖峰电价政策随夏季周期结束而取消,社会负荷曲线随之重构。气候层面,全省平均气温23.4℃,同比下降1.1℃,叠加秋季光伏出力衰减,午间光伏爬坡段供需关系明显收紧。全月最高日用负荷5396万千瓦,同比降低10%;最低日用负荷3296万千瓦,同比增长1.78%;月累计用电量303亿千瓦时,同比降低0.3%。
火电主体交易行为较8月发生根本性转变:高峰月大部分仓位被代理购电占据、年度交易用电侧普遍认为高峰月价格较高,新版火电超额收益回收规则出台后火电执行限高保低政策,进一步让火电减仓情绪上升,叠加新投产火电机组期望在滚动撮合市场补足高价合约等多重因素的持续影响,前期“日前报低价、滚撮高价”的异常交易行为消失,取而代之的是火电在早晚高峰时段持续抬价,晚高峰价格长时间维持高位,用户侧价差红利明显消退。多重因素交织下,市场呈现与8月截然不同的运行特征。
(一)全省社会用电
从用电分类数据看,9月第一产业用电量同比增长19.34%,较8月(-3.93%)大幅回升;第二产业用电量同比增长2.32%,与8月(2.02%)基本持平,工业用电整体平稳;第三产业用电量同比增长3.53%,增速较8月(4.79%)小幅回落。城乡居民生活用电合计同比下降13.82%,较8月(-9.34%)降幅进一步扩大,其中城镇居民用电同比下降17.88%、乡村居民用电同比下降9.98%,居民生活用电大幅回落。
用电结构由8月的“居民降温负荷主导”转向9月的“二三产业平稳支撑”,日内负荷曲线形态随之变化,午间工业负荷与晚高峰居民负荷的错峰特征弱化,电价时序框架在需求结构切换下完成重构。
(二)连续阴雨叠加光伏衰减,午间供需关系显著收紧
9月气候呈现“上旬晴好、中下旬阴雨”的清晰转折。9月15日后全省进入连续阴雨天气,叠加直射点南移带来的光伏出力自然衰减,午间光伏出力较8月大幅回落。下半月仅9月25日一天光伏出力峰值高于20,000兆瓦,其余日期普遍低于20,000兆瓦,9月30日最低峰值仅约12,000兆瓦。光伏出力时段收窄与峰值下移,直接导致午间光伏大发时段的低价压力明显缓解,日前价格午间归零现象较8月大幅减少,午间光伏爬坡段价格大幅升高。与此同时,负荷中枢较8月明显下移,全月负荷呈现“上旬高位震荡、中旬阶梯下移、下旬低位回升后快速回落”的走势,峰谷差系统性收窄,供需两侧同步走弱但光伏衰减更快,午间供需关系反而较8月收紧。
2026年9月,安徽电力市场结束迎峰度夏尖峰运行,正式进入夏秋交替的过渡窗口。与8月“负荷连创新高、价格普涨”的格局相比,9月市场交易规模环比回落,价格中枢小幅下移,各品种呈现“年度稳盘、多月度集中放量、代理购电结构切换”的分化特征。全月月度及以上交易总成交电量1,217.85万兆瓦时,加权均价358.174元/兆瓦时。
(一)电能量交易数据
从交易量结构看,9月各品种占比发生明显切换。年度双边分月成交531.47万兆瓦时,占比约46.5%,较8月(约33.0%)大幅提升,重新回到最大单一品种位置,反映市场主体在夏峰结束后加速锁定年度长约、压舱石作用强化。多月度集中分月成交455.97万兆瓦时,占比约39.9%,较8月(约23.8%)显著放量,成为本月第二大品种,表明在电价中枢下移预期下,市场主体通过多月度品种灵活回补仓位的意愿增强。年度集中分月成交10.86万兆瓦时,占比约9.5%。月度代理购电(工商业)成交126.84万兆瓦时,占比约11.1%;月度代理购电(居民农业)成交18.17万兆瓦时,占比约1.6%。值得关注的是,年度代理购电(工商业)、年度代理购电(居民农业)及月度集中三个品种本月成交均为0,代理购电需求全面转向月度品种,与8月年度代理购电占比合计约45.3%的结构形成巨大对比。
整体来看,9月电能量市场呈现“年度双边大幅回补、多月度集中显著放量、代理购电月度化切换”的结构特征。
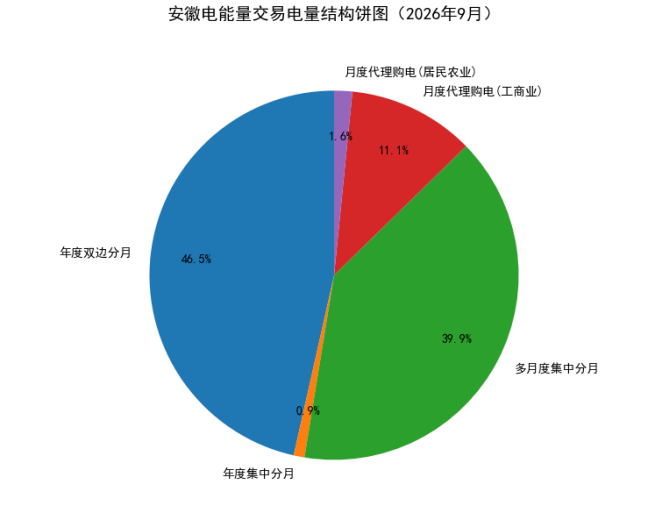
图1:安徽电能量交易电量结构饼图
从价格水平看,9月各品种价格分化延续但中枢整体下移。月度代理购电(居民农业)以386.481元/兆瓦时领跑各品种,月度代理购电(工商业)以377.103元/兆瓦时紧随其后,两类月度代理购电价格均高于8月年度代理购电水平(370.943/370.285元/兆瓦时),体现月度保供采购的溢价特征。年度双边分月均价356.174元/兆瓦时,较8月(354.737元/兆瓦时)小幅上行,以最大成交量稳守基准线。年度集中分月均价346.147元/兆瓦时,多月度集中分月均价325.154元/兆瓦时,后者较8月(355.570元/兆瓦时)大幅下移约30元/兆瓦时,成为拉低全月中长期均价的主要品种。全月电能量加权均价346.511元/兆瓦时,较8月(359.792元/兆瓦时)下降约13.28元/兆瓦时。
整体来看,9月电能量价格呈现“月度保供品种高位领跑、年度品种稳中有升、多月度集中明显让利”的格局。
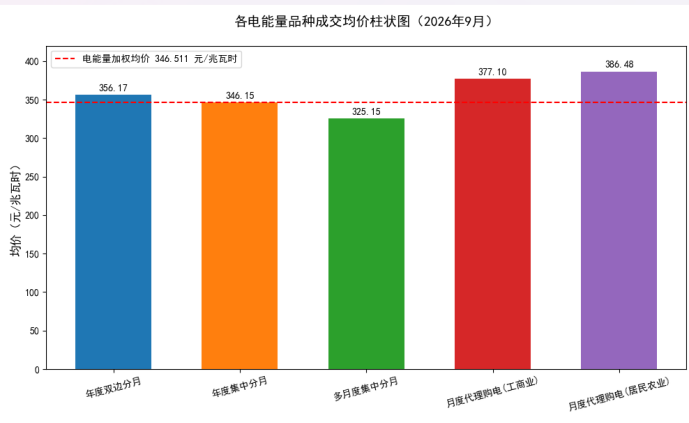
图2:各电能量品种成交均价柱状图
(二)绿电(电能量部分)交易数据
9月绿电交易合计成交电量74.53万兆瓦时,加权均价344.995元/兆瓦时,低于同期电能量均价(346.511元/兆瓦时)约1.52元/兆瓦时,绿电折价优势较8月(约24.56元/兆瓦时)大幅收窄,反映在电能量价格中枢下移背景下,绿电与环境价值的相对溢价有所回升。
从品种结构看,年度分月成交49.78万兆瓦时,占比约66.8%,均价343.210元/兆瓦时,仍为绿电交易的绝对主力品种,但占比较8月(72.2%)有所下降;多月度分月成交18.93万兆瓦时,占比约25.4%,均价309.733元/兆瓦时,继续以低价优势吸引灵活性绿电需求;月度成交5.83万兆瓦时,占比约7.8%,均价326.766元/兆瓦时,占比较8月(2.8%)明显提升,但月度绿电均价本月低于年度品种约16.44元/兆瓦时,与8月“月度溢价”格局相反,表明9月绿电月度市场供需相对宽松。
整体来看,9月绿电市场延续“年度为主、多月度补充”的格局,但月度品种占比提升、价格结构反转,绿电较常规电能量的折价空间从8月的约25元/兆瓦时收窄至约1.5元/兆瓦时,绿色用能降本空间显著压缩。
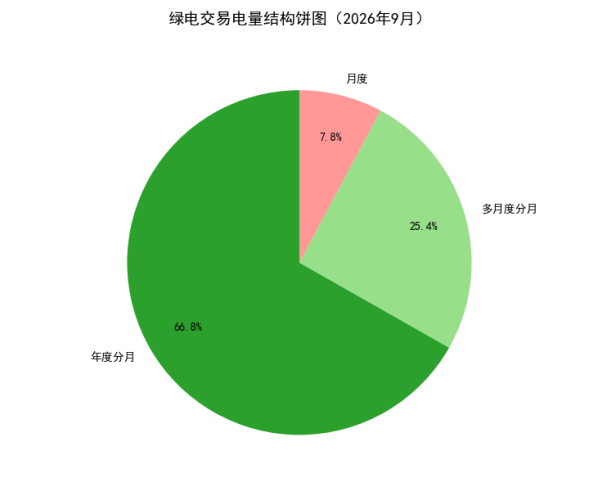
图3:绿电交易电量结构饼图
(三)日滚动撮合交易情况
9月日滚动撮合市场总成交量约583.94万兆瓦时,较8月(约287.53万兆瓦时)大幅增长,市场活跃度显著升温。各主体成交格局与8月相比发生明显变化:火电企业成交电量约360.50万兆瓦时,成交均价352.805元/兆瓦时,凭借早晚高峰时段的持续抬价能力,成交均价较8月(260.95元/兆瓦时)大幅上行约91.86元/兆瓦时,继续占据市场主导地位;售电公司成交量约210.55万兆瓦时,成交均价347.294元/兆瓦时,作为核心买方通过滚动撮合平台开展中长期合约偏差修正与电价风险对冲,成交量与火电基本匹配,买卖双方格局相对均衡;一级用户成交量约8.61万兆瓦时,成交均价331.339元/兆瓦时,主动参与度较8月有所下降;新能源企业成交量约4.28万兆瓦时,成交均价167.637元/兆瓦时,在午间光伏大发时段以价换量规避日间低价现货损耗,成交均价较8月(224.35元/兆瓦时)大幅下行约56.71元/兆瓦时,反映9月午间光伏出力衰减、低价时段收窄背景下新能源让价空间进一步扩大。
整体来看,9月滚动撮合市场延续“火电主导供给、售电主导需求、新能源低价成交”的交易格局,但火电成交均价大幅上行、新能源成交均价大幅下行,市场主体间的价格分化较8月显著加剧,滚动撮合作为中长期合约与现货市场衔接枢纽的作用进一步凸显,同时也反映出火电在早晚高峰时段持续抬价、用户侧价差红利消退的市场特征
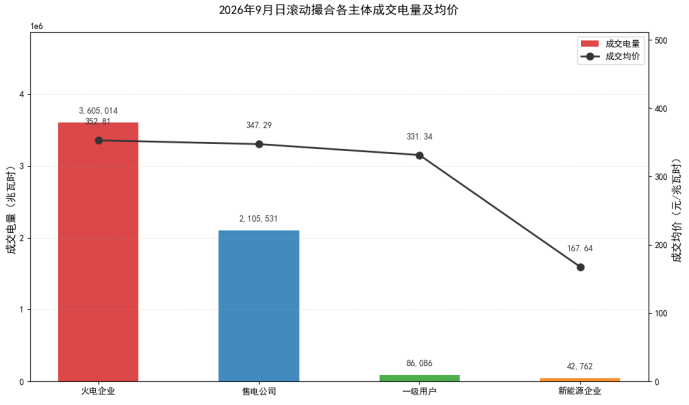
图4:2026年9月日滚动撮合各主体成交电量柱状图
三、边界数据分析
(一)新能源出力分析
9月安徽电网结束迎峰度夏尖峰运行,负荷中枢较8月明显下移,新能源出力与负荷的匹配关系发生季节性转换。全月新能源出力结构呈现“光伏主导、风电补充”的格局,光伏出力占比达80.2%,风电出力占比仅19.8%,光伏成为影响日内现货价格走势的绝对主导变量。
从光伏出力运行特征看,9月光伏出力呈现“上旬强劲、下旬衰减”的清晰下行趋势。上旬(1-10日)天气以晴好为主,光伏出力峰值普遍维持在30,000兆瓦以上,其中9月7日午间峰值达到全月最高的约38,000兆瓦,日内出力曲线饱满、午间大发时段持续时间较长,对日前价格形成持续压制。中旬(11-20日)光伏出力峰值回落至25,000-35,000兆瓦区间,其间受阴雨天气扰动,17日、18日光伏峰值骤降至20,000兆瓦以下,日内出力波动加剧,日前-实时价差离散度随之放大。下旬(21-30日)光伏出力衰减显著,仅9月25日一天日光伏出力峰值高于20,000兆瓦,其余日期光伏峰值普遍低于20,000兆瓦,9月30日全月最低峰值仅约12,000兆瓦。这一变化直接导致午间光伏大发时段的低价压力明显缓解,日前价格午间归零现象较8月大幅减少,午间价差中枢由8月的深度负向转为小幅负向甚至局部正向,日内价差结构由8月的“午间深谷”转为“午间浅谷、晚高峰主导”。
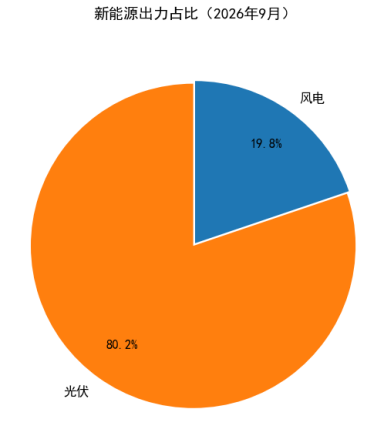
图5:新能源出力占比
(二)日均负荷趋势分析
根据2026年9月安徽电网负荷数据,全月负荷运行呈现“上旬高位震荡、中旬阶梯下移、下旬低位回升后快速回落”的走势特征,与8月“双峰冲高、月末急拉”的迎峰度夏形态形成明显反差,反映夏峰结束后用电需求进入季节性淡季。
上旬(1-10日):负荷延续8月末的高位余温,日内峰谷波动剧烈,最高负荷多数日期维持在48,000-52,000兆瓦区间。9月1日负荷峰值约52,419兆瓦,为全月次高位;此后受气温回落影响,负荷重心小幅下移,但日间峰值仍频繁触及48,000兆瓦以上,峰谷差维持在10,000-12,000兆瓦的较高水平,电网调峰压力延续。
中旬(11-20日):负荷呈现清晰的阶梯式下移。随着高温天气退去、工业用电进入常规生产节奏,日最高负荷从月初的48,000兆瓦以上逐步回落至45,000-48,000兆瓦区间,最低负荷下探至35,000-38,000兆瓦。其中17-18日受阴雨天气及光伏出力骤降影响,负荷曲线整体下沉,日内波动幅度收窄,峰谷差降至8,000-10,000兆瓦,电网运行压力较上旬明显缓解。
下旬(21-30日):负荷呈现“先回升、后快速回落”的走势。21-24日受节前生产备货及部分工业用户赶工带动,日最高负荷小幅回升至48,000-50,000兆瓦区间,形成月内第二轮次高峰;25日起负荷再度走弱,26-28日最高负荷回落至45,000兆瓦附近;月末29-30日负荷快速下探,30日最低负荷降至全月最低的约32,000兆瓦,峰谷差进一步收窄至7,000-8,000兆瓦,为全月负荷运行的最低区间。
从全月负荷曲线形态看,9月呈现“高频锯齿、重心逐旬下移”的特征:日内峰谷交替频繁,但峰谷差较8月系统性收窄;日间最高负荷由月初的55,000兆瓦级逐步降至月末的45,000兆瓦级,降幅约10,000兆瓦,直观反映迎峰度夏结束后用电需求的季节性回落。与8月“双峰”结构不同,9月负荷曲线未出现明显的午间、晚高峰“双峰”叠加,午间工业负荷与晚高峰居民负荷的错峰特征弱化,日内价格分时结构的驱动逻辑由“负荷驱动”向“新能源出力驱动”切换。
整体来看,9月日均负荷特征可概括为:上旬余温高位震荡、中旬阶梯下移、下旬低位回升后快速回落、峰谷差系统性收窄、负荷重心逐旬下移,为四季度秋淡行情的开启奠定了需求侧基础。
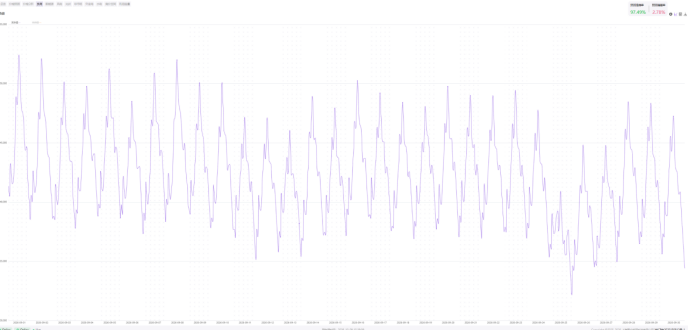
图6:日均负荷变化
四、价差分析
(一)滚撮-日前价差分析
从9月分时均价走势看,电价延续昼夜分化特征,但形态较8月明显切换:凌晨至早间(00:00-08:00)滚撮与日前价格均在380-400元/MWh高位平台窄幅运行,9时起同步快速下行,午间12:00-14:00形成全日底部(滚撮最低240.53元/MWh、日前最低225.75元/MWh),15时后随光伏衰减与晚高峰负荷接棒快速反弹,17时后重回370-385元/MWh并延续至夜间。受持续阴雨天与光伏出力时段收窄影响,午间滚撮和现货价格均有较大提升,全月分时维度仅有13:00-14:00两段维持正向价差(分别+14.57、+15.27元/MWh),其余时段以负向价差为主,其中09:00-12:00光伏爬坡段负价差最为集中(-20.07至-31.24元/MWh,09时达全月分时最大负向极值-31.24元/MWh),16:00昼夜切换窗口负价差-25.20元/MWh次之,凌晨及夜间负价差幅度有限、方向反复。整体来看,9月分时价差由8月“全时段正向”转为“午间短窗口正向、其余时段普遍负向”,滚撮成本优化窗口大幅收窄。
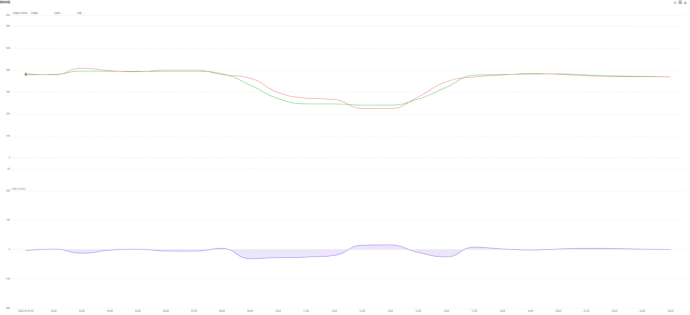
图7:滚撮-日前月分时数据对比
从分日维度看,9月滚撮-日前价差呈现“负向主导、双向高波动、窗口期集中”的特征,与8月“月中持续大幅正价差、月末冲高”形成方向性反转。全月负价差占据多数交易日,9月15日(-87.23元/MWh)、9月29日(-82.02元/MWh)、9月8日(-60.07元/MWh)、9月30日(-47.36元/MWh)、9月14日(-42.79元/MWh)等日期负向幅度突出,月初及月末尤为集中;正向价差则主要集中在9月10-13日(9月10日+40.69元/MWh为全月最大单日正向价差,9月11日+27.32元/MWh、9月13日+13.90元/MWh)及9月27-28日(+46.47、+42.43元/MWh)两个短窗口,其余交易日正负交替、幅度有限。整体来看,9月操作策略需从8月的“持续滚撮卖、日前买”转向窗口期精细化择时,并重点防范月初及月末负价差集中释放带来的收益回撤风险。
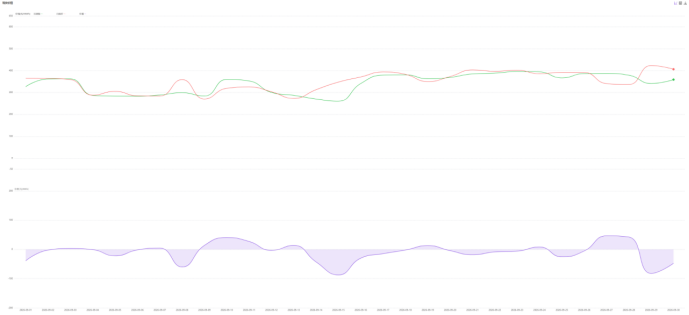
图8:滚撮-日前月分日数据对比
(二)日前-实时价差分析
9月分时电价延续“早晚高价、午间光伏低价”的现货基础轮廓,价格拐点跟随新能源出力与负荷变化,但受持续阴雨天及光伏出力时段收窄影响,午间价格深谷较8月明显收窄,日前-实时价差结构随之发生季节性转换。
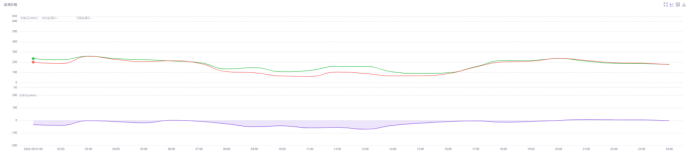
图9:日前-实时价差数据对比
从全月分时均价维度看,凌晨及夜间(17:00-24:00、00:00-08:00)价差整体在零轴附近小幅波动,区间分布在-6.65至+1.31元/MWh之间,实时与日前价格基本贴合,负向溢价幅度有限,其中16:00因光伏衰减与晚高峰切换出现全月唯一显著正向价差+21.27元/MWh,09:00亦小幅转正至+9.88元/MWh,反映早间光伏爬坡阶段实时价格相对抗跌。核心波动区间集中在10:00-15:00午间光伏大发时段,该时段全面维持负向价差,实时溢价成为常态,负价差从10:00的-24.34元/MWh逐步走阔,13:00、14:00分别达到-68.84元/MWh和-70.42元/MWh,14:00为全月分时最大负向极值,15:00后随光伏衰减快速收敛至-25.57元/MWh。与8月相比,9月午间负价差极值虽仍达-70元/MWh级别,但负价差持续时段由8月的07:00-16:00全段收窄至10:00-15:00约6小时,早晚时段价差中枢明显向零轴收敛,整体价差波动幅度较8月有所收窄。
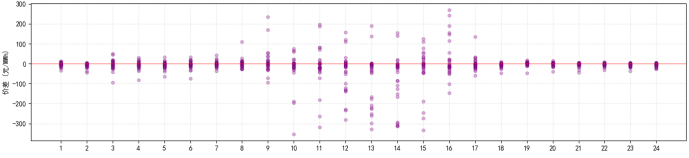
图10:各时段每日价差(日前-实时)散点分布
结合散点分布与价差极值统计,9月风险依然主要集中在09:00-16:00光伏大发区间,双向极端价差样本集中、离散程度显著偏高,其中12:00-15:00风险最为突出,持续的午间光伏出力与低于预期的负荷使价差中枢显著偏负,极端负向样本可下探至-300元/MWh以下;09:00前后受早间光伏爬坡与负荷切换扰动,正负价差交替出现,正向极端样本亦较集中;凌晨及夜间时段价差中枢贴近零轴,离散程度降低,极端价差样本偏少,风险相对可控。综合来看,9月日前-实时价差核心特征为午间时段实时溢价常态化、负价差窗口较8月收窄但极值仍高,交易风控应重点聚焦午间新能源出力扰动带来的实时冲高风险,早间光伏爬坡时段兼顾双向偏离防范,后半夜及夜间风险水平明显收敛。
(三)日前申报策略建议
基于9月数据对不同申报策略进行回测(假设恒定1MW出力,单位:元/兆瓦时):
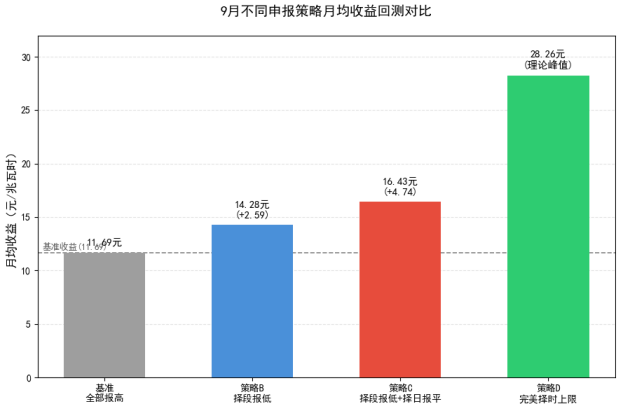
图11:不同策略收益回测对比
整体原则:全时段以报高为基准,仅在特定时段和特定日期主动报低或报平,核心逻辑是“跟随光伏出力信号,规避午间反向风险”。若近期同光伏出力在午间未出现200元/兆瓦时以下低价(如持续阴雨天、光伏出力收窄),说明午间实时价格存在下跌风险,此时应报平,避免因报低而承受实时价格高于申报电量的偏差损失。
核心结论:策略C较基准提升约40.5%(11.69→16.43元/兆瓦时),较策略B提升约15.1%,主要收益来源于“择段报低规避光伏爬坡段亏损”与“择日午间报平规避阴雨天反向风险”的双重优化。策略D(完美择时)月均收益28.26元/兆瓦时,为理论天花板,策略C已实现其中约58.1%的优化空间,是当前数据条件下可执行性较强的最优方案。
综合来看,9月用电负荷较8月更趋平稳,但现货市场价格结构的变化对持仓策略提出了更高要求。10月应高度重视月度持仓,确保在高价月能够有效控制综合用电成本。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1