 当前位置:首页 - 技术分享
2026年9月新疆电力市场分析报告
9月新疆电力市场进入夏秋转换关键过渡期,新能源资源呈现光伏出力季节性下降、风电出力抬升的典型秋季特征,中长期市场成交规模环比有所收缩,综合交易均价较 8 月出现明显回落;现货市场日内价格分化依旧显著,午间光伏大发时段维持低价,早晚高峰仍存在阶段性高价。本月《新疆电力现货市场试运行工作指引 5.0 版》正式实施,市场报价、出清规则进一步优化升级。
根据披露的9月新疆电力中长期交易总体情况来看,9月全月中长期市场累计成交电量514.58万MWh,较8月的895.71万MWh减少了381.13万MWh,环比下降了42.55%;市场综合成交均价122.09元/MWh,较8月的145.51元/MWh下降了23.42元/MWh,环比下降了16.10%。9月供需关系明显缓和,交易规模与价格同步回落。
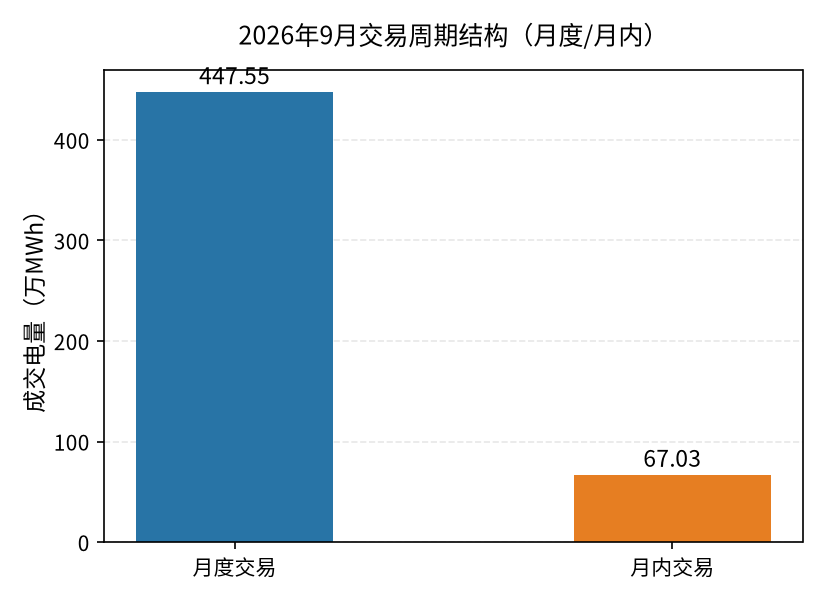
9月共组织开展5批次月度交易、4批次月内绿电交易、4批次旬合同交易以及9月日合同交易。从交易周期结构看,月度交易(含月度双边直接交易、集中直接交易、多月双边交易、月度绿电交易等)成交电量447.55万MWh,占全月成交量的86.97%,综合均价为132.70元/MWh;而月内交易(含月内绿电交易、旬滚动合同交易、日合同交易)成交电量67.03万MWh,占13.03%,综合均价为51.28元/MWh。
从电源结构看,火电仍是中长期交易主力,9月火电成交电量为211.97万MWh,占全月成交量的41.19%;太阳能(光伏)成交电量为189.12万MWh,占36.75%,是第二大交易电源;风电成交电量为93.04万MWh,占18.08%;水电成交电量为13.56万MWh,占2.64%;独立储能-发电成交电量6.90万MWh,占1.34%。
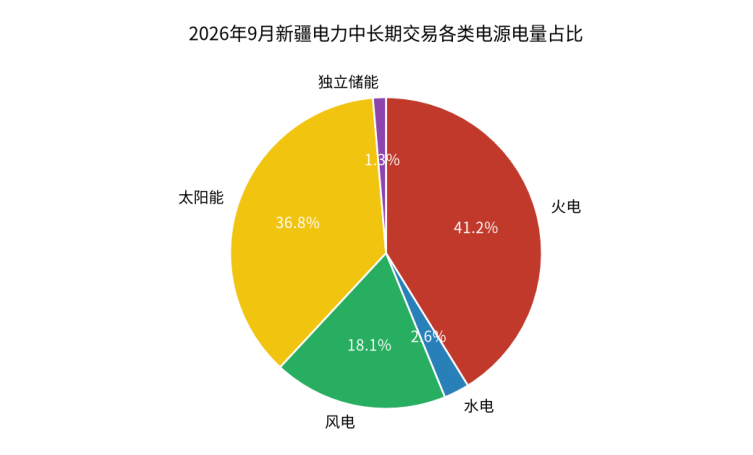
2026年9月各类电源成交电量、均价及占比情况详见下表:
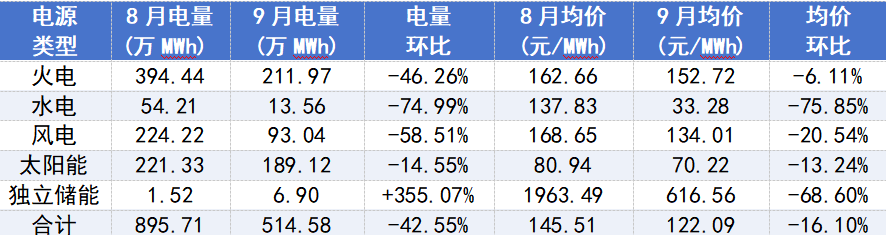
从表中直观数据来看,印证了火电是市场主力电源,成交均价152.72元/MWh,较8月小幅回落;太阳能成交均价70.22元/MWh,延续市场低价电源的定位,是拉动综合均价下行的主要因素;风电均价134.01元/MWh,较8月风电价格有所回落;水电成交电量与均价均大幅下跌,主要受9月来水变化影响;独立储能-发电成交量较8月明显放大,但成交均价大幅回落至616.56元/MWh。
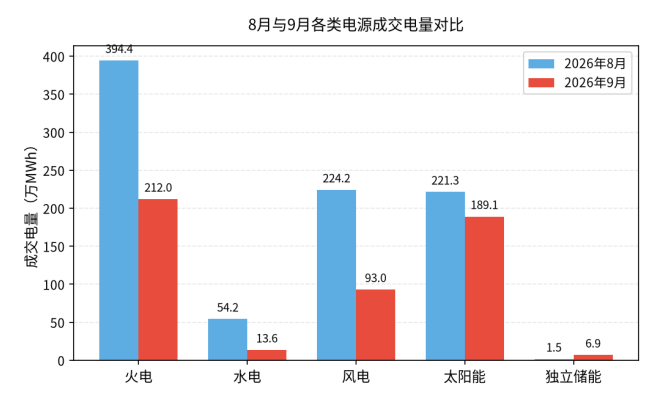
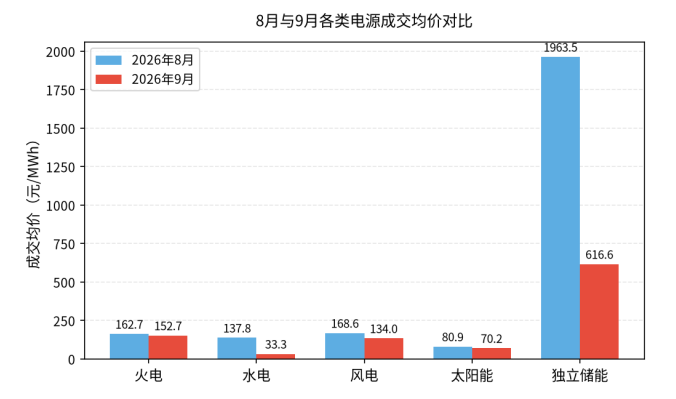
从上述列出的表和图中可以看出,9月各类电源成交电量较8月均有所下滑,其中水电降幅最大(-74.99%),其次为风电(-58.51%)和火电(-46.26%);独立储能成交量逆势大幅增长(+355.07%)。从均价来看,9月全部电源品类均价均环比下行,水电均价跌幅最大(-75.85%),其次是独立储能均价(-68.60%),综合均价环比下降16.10%。
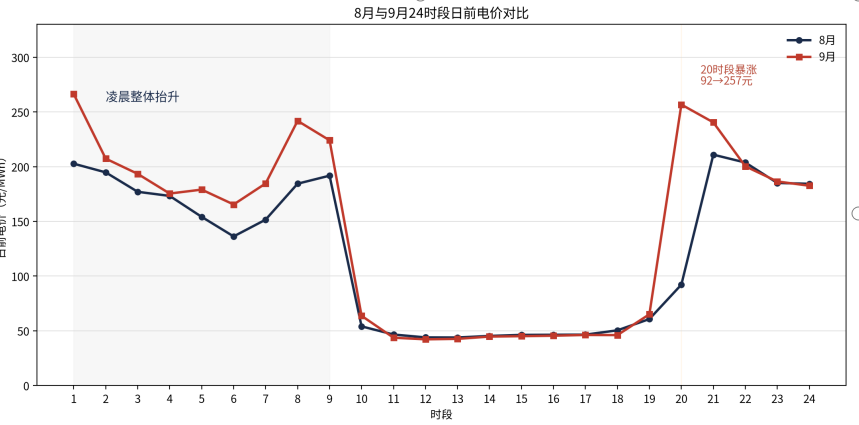
9月日前均价141.2元/MWh,较8月上升15.9%;实时均价130.3元,较8月上升9.3%。但涨幅并不均匀,与8月“涨在晚高峰”相反,9月电价涨幅集中在凌晨和傍晚:
凌晨1-9时段普遍上升。段1从202.7元升到266.3元,上升31.4%;段8从184.4元升到241.9元,上升31.2%;段6、7也分别上升21.4%和21.8%。凌晨时段的抬升是9月均价上升的重要来源。
傍晚段20暴涨,电价从8月的92.2元飙升至256.7元,上升178.6%,是全月环比涨幅最大的时段。段19也从60.7元升至65.1元,实时价格更是从69.7元升至153.4元。
晚高峰21-24时段变化不大。段21上升14.0%,段22、23、24分别变动-1.7%、+0.7%、-0.9%,基本与8月持平。午间11—17时段小幅下降,降幅0.7%—6.2%,光伏大发时段价格仍被压在40—55元。
9月电价超过200元/MWh的时段138个,占19.2%,与8月的146个基本持平;超过300元的时段113个,占15.7%,较8月的79个明显增多;超过500元的时段69个,占9.6%,较8月的32个翻了一倍多。
与8月不同的是,8月是“更频繁、不更极端”,比如:200-400元时段增多、500元以上略减;9月是“既频繁又极端”,300元以上和500元以上的时段都大幅增加。对市场主体而言,9月的高价风险比8月更集中、更极端。
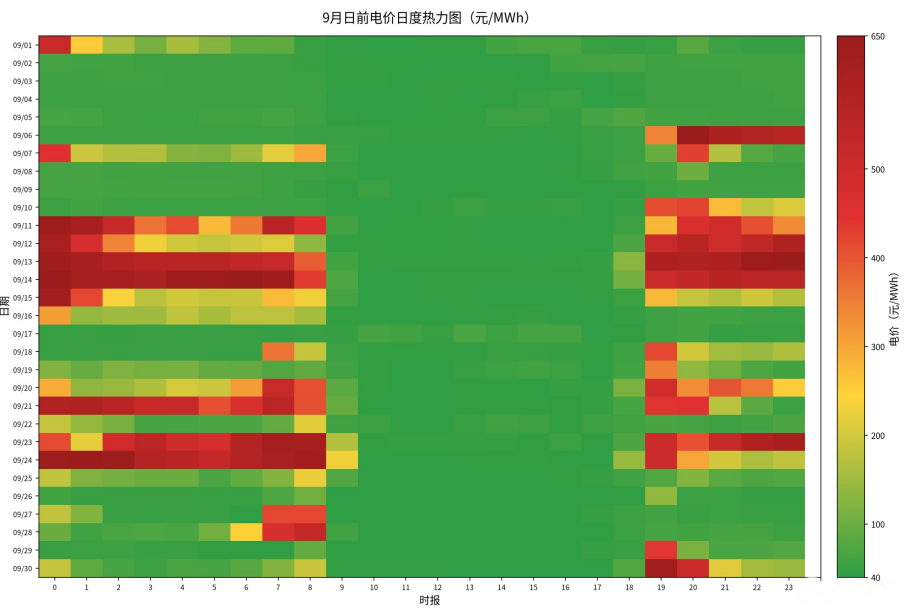
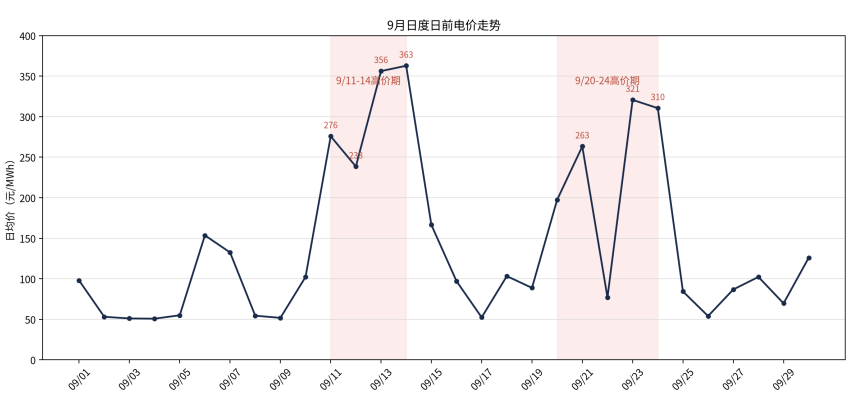
从图中可以看出,9月日均价最高的五天是9月14日(362.8元)、9月13日(356.2元)、9月23日(320.7元)、9月24日(310.5元)、9月11日(275.8元),全部出现在中旬和下旬;最低的五天是9月4日(50.8元)、9月3日(51.1元)、9月9日(51.8元)、9月17日(52.4元)、9月2日(53.1元),集中在月初和月中大风天。
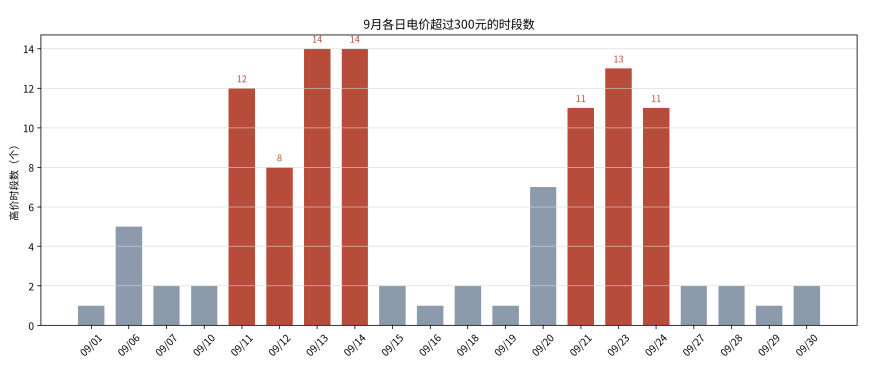
日均价超过300元的高价时段集中在两个波峰:9月11-14日合计48个时段,以及9月20-24日合计42个时段,两个波峰合计占全月高价时段的80%。这与8月出现的月初、月末双峰的分布完全不同,高价节奏整体后移,且低价日与高价日交替出现,全月电价波动比8月更剧烈。
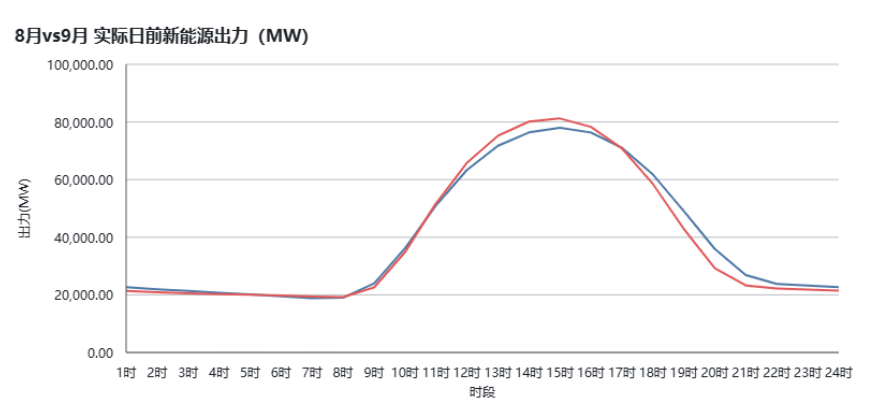
9月日前新能源日均3923万千瓦,较8月减少1.5%,基本持平。但实时新能源日均只有2504万千瓦,较8月减少10.1%。下半月的16天中,15天实际出力低于日前预测,平均偏差达1285万千瓦,约为日前新能源均值的33%。
这说明9月风电实际出力比日前预测更差。分时段看,凌晨1-9时段日前新能源在1.9-2.1万千瓦之间,与8月相当,但实际出力低10-30%;午间光伏大发的10-17时段,实时出力也比日前预测更低。新能源实际出力低于预期,是9月电价偏高的一个隐藏因素。
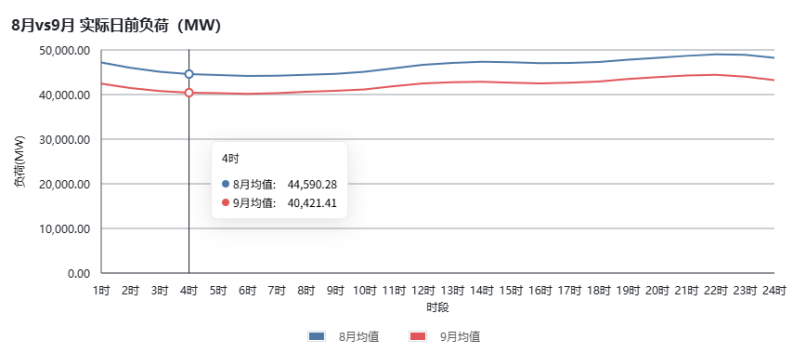
9月负荷日均4219万千瓦,较8月减少9.3%,减幅明显大于8月(8月环比仅减少0.9%)。主要是入秋后制冷负荷消退,负荷整体下了一个台阶。
但负荷减少并没有把电价压下来,反而9月电价更高。这说明供给端的收缩比需求端更快、幅度更大,负荷的变化并不是导致9月电价偏高的主要影响因素。
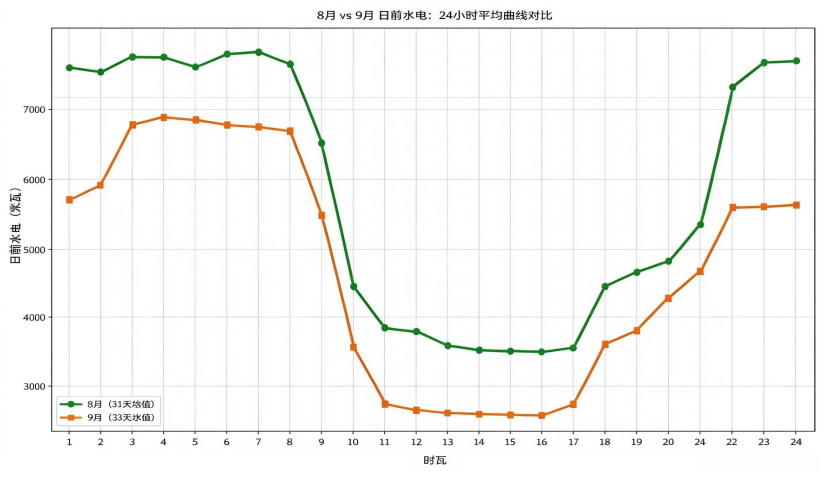
9月水电日均470万千瓦,较8月的576万千瓦减少18.4%,减少106万千瓦。8月水电与7月基本持平,9月来水转枯,水电支撑明显减弱。由此可见,水电出力的变化导致了9月电价偏高。
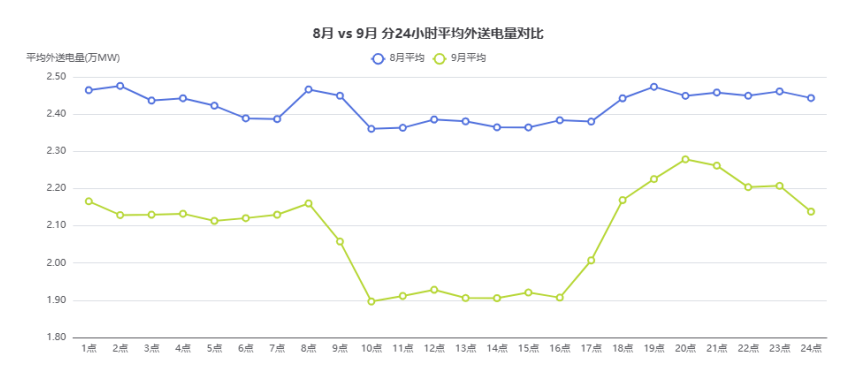
9月外送日均2084万千瓦,较8月减少11.1%。上旬外送在2220-2240万千瓦之间,与8月接近;9月25-30日外送降至1725-1805万千瓦,明显少于上旬。外送总量减少对本地供给是利好,但幅度有限,不足以抵消水电和新能源实际出力的下降,无法制止9月电价的升高。
9月的高价日和低价日都很有特点,下面挑选四组日期单独分析。
9月13日、14日是9月电价最高的两天,日前均价分别为356.2元和362.8元。两天凌晨1-8时段电价全线在598-653元之间,晚高峰21-24时段也在531-564元;午间光伏大发时段仍被压在40-45元。
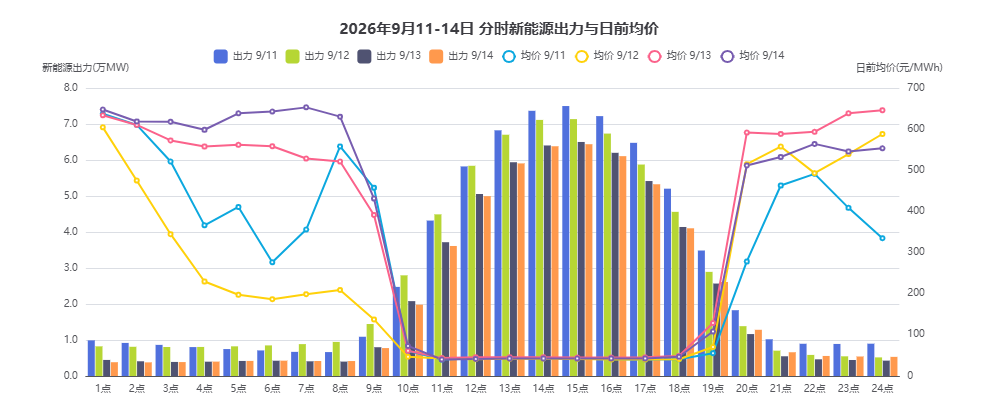
高价的原因很直接:凌晨风电极低。9月13日、14日凌晨新能源出力都只有400万千瓦左右,约为全月均值(3923万千瓦)的十分之一,风电资源极差。火电已经高位运行(9月13日开机容量为1904万千瓦、开机数为54台,9月14日开机容量为1878万千瓦、开机数为55台,均为全月高位),仍无法填补凌晨的供给缺口。这两天是典型的风电资源决定价格的日子。
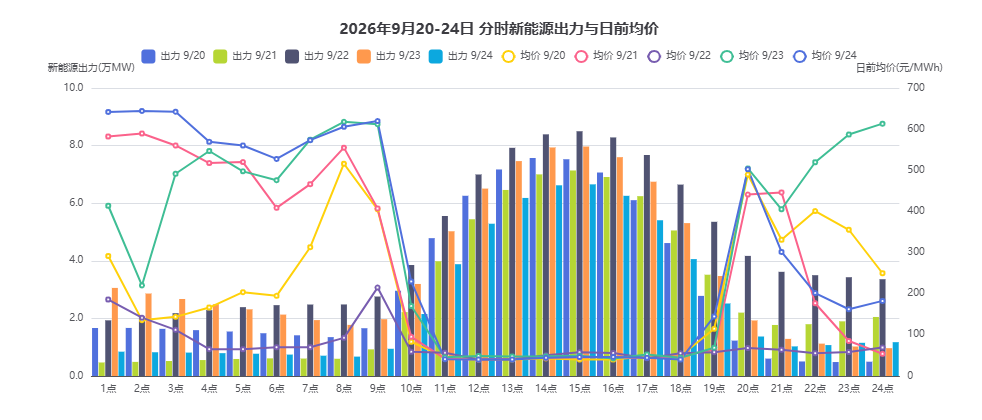
9月20-24日是9月第二个高价波峰,其中9月23日、9月24日最高,均价分别为320.7、310.5元。9月25日是中秋节第一天,因此这波高价正好出现在节前两天。
9月23日的特点是日前报价明显高于实时:凌晨日前价为220-618元,22-24时段日前价为520-613元,但实时价只有167-409元,价差在22-24时段达到204-420元。9月24日火电开机1931万千瓦,为全月最高。中秋假期前后,市场对供给的预期偏紧,导致日前报价整体抬升,是这波高价的可能原因之一。再加上这几天新能源出力并不算很高,尤其是20日晚间到21日凌晨以及24日凌晨,出力均在100万千瓦时以下,也是这次高价的原因之一。
9月价差(日前价-实时价)均值10.9元,明显高于8月的2.7元,日前市场整体定价偏紧。按五个时段区间统计:
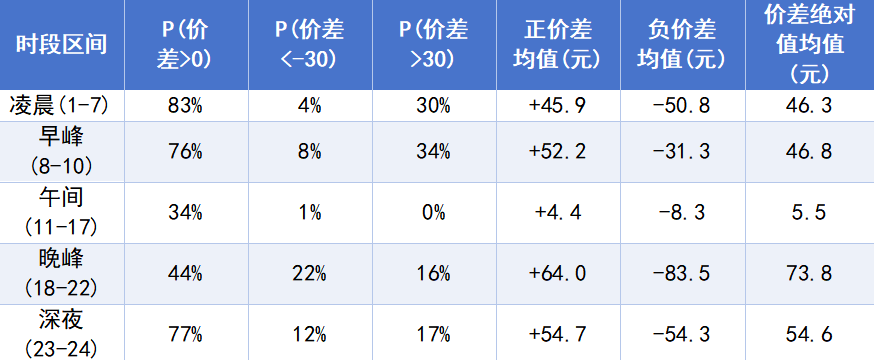
三个规律值得注意:
第一,凌晨、早峰、深夜的价差为正概率都很高(76%—83%),明显高于8月(8月为61%-67%),日前高于实时是9月的主基调。
第二,午间价差仍然极小。11-17时段价差绝对值均值只有5.5元,没有超过30元的时段,日前与实时高度一致,此时段申报重点在电量匹配而非价格选择,申报系数尽量报1。
第三,晚峰时段反向风险增大。18-22时段有22%的概率价差跌破-30元(8月为10%),负价差均值深达-83.5元。虽然9月整体是日前高于实时,但晚峰时段要特别注意实时价格高于日前的可能,因此申报系数不应过激,正负系数应报小。
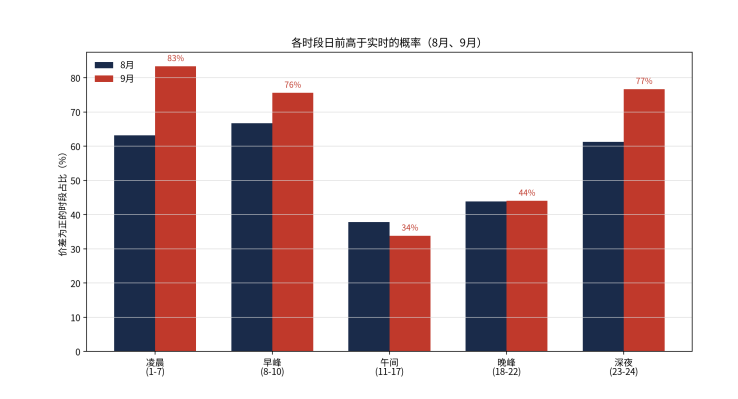
9月实时新能源平均比日前预测低1285万千瓦,但价差仍然整体为正,这是9月与8月的一个明显差异。分情形看:
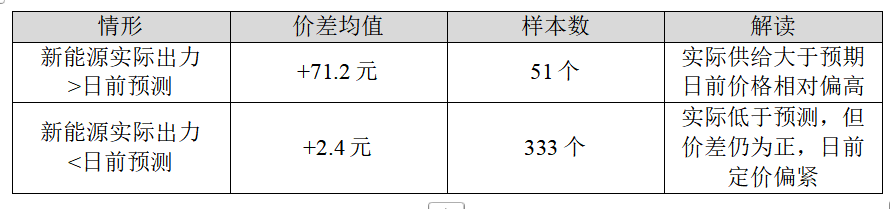
8月的数据是实际低于预测时价差转负(-6.2元),9月则保持为正(+2.4元)。这说明9月日前市场整体按偏紧的预期定价,说明即使较高的日前新能源预测,市场也偏向于认为实际发电偏少,因此日前定价较高。因此即使实际新能源出力比预测更低,日前价格也没有因此低于实时。
交叉对比验证显示:凌晨、早峰、深夜时段,当新能源实际出力高于日前预测时,价差为正的概率达到100%,与8月早峰95%的规律一致,信号依然清晰。因此当预测日前新能源出力将高于实际时,可以多考虑报高系数,这样超报的部分可以在实时市场卖出,获利概率较高。
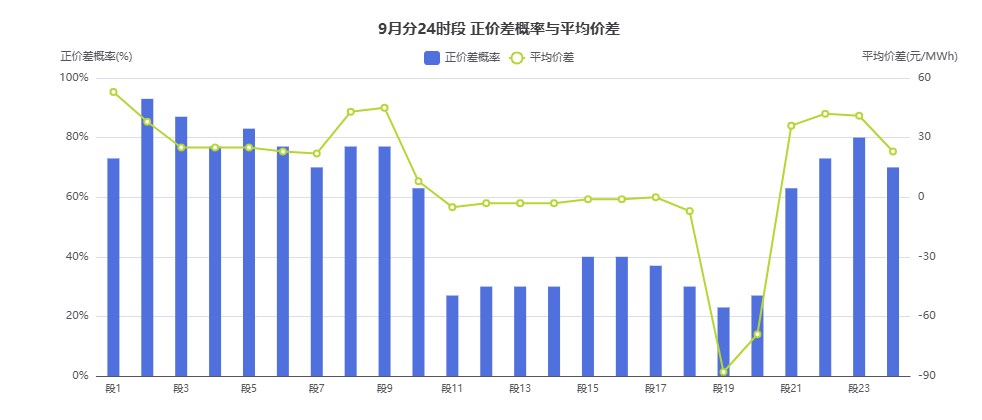
从9月的数据来看,段1/2/8/9/21/22/23正价差概率较高,均在50%以上,且正向价差大于30元的概率也较其他段更高,所以应选择报高系数;午间段10-18价差维持在0元附近,所以尽量选择报系数1;晚间段19-20的平均价差维持在负数,所以应尽量选择报低系数;段3-7和段24虽然正价差概率较高,但价差不大,所以应酌情考虑选择报高系数或者低系数。
而十月的申报策略前期可参考9月的实际情况,若发现有较大偏差则应及时分析原因并更换策略,寻找10月的特殊规律。
9月作为夏秋转换的首月,对比8月市场格局发生明显变化。全月均价显著回落,高价出现模式由8月的晚高峰独大转为特定时段高价。风电日内波动率,火电爬坡物理约束等因素依旧是成为影响价格的关键变量;水电大幅减少、火电开机整体减少,让高缺口时段的供给弹性更小,因此同样的缺口水平下9月电价跳升得更猛。
展望10月,新疆将进一步进入秋冬转换期,光伏出力将持续下降,风电维持秋季高出力模式;随着采暖负荷逐步启动,实际负荷可能进一步抬升。同时也要注意进入秋冬季后,日出时间推后,日落时间提前,因此高价特殊段将会向中间靠拢,逐步向段8/9/20/21过渡。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1